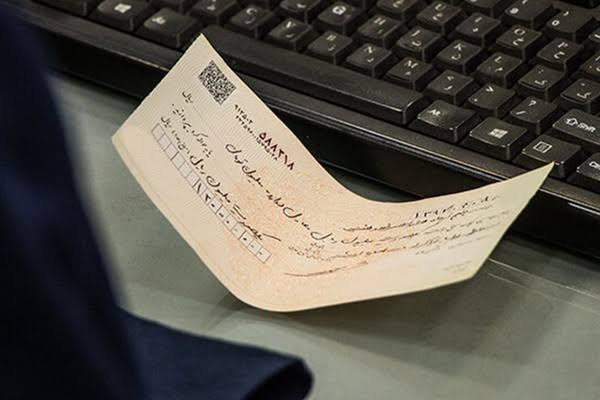
به گزارش اعتدال آذربایجان (اعتدال پرس)، بانک مرکزی در راستای ارتقای امنیت مبادلات مالی و ساماندهی نظام پرداخت، از تاریخ ۷ مهرماه ۱۴۰۵ صدور چک رمزدار را در شبکه بانکی متوقف کرد و چک تضمینشده بهعنوان ابزار جایگزین در اختیار مشتریان قرار گرفت.
بر اساس این طرح که در دو مرحله اجرا میشود، بانکها از تاریخ مذکور مجاز به صدور چک رمزدار نیستند و موظف شدهاند خدمات مربوط به انتقال وجوه را از طریق چک تضمینشده ارائه کنند.
چک تضمینشده چه تفاوتی با چک رمزدار دارد؟
چک تضمینشده از طریق سامانه صیاد (پیچک) ثبت میشود و هر چک دارای شناسه یکتای ۱۶ رقمی صیادی است که دریافتکننده میتواند پیش از پذیرش چک، اصالت آن را از طریق درگاههای بانکی، خودپردازها، پیامک و اپلیکیشنهای موبایلی استعلام کند. این در حالی است که چک رمزدار چنین قابلیتی نداشت و امکان رهگیری و استعلام آن وجود نداشت.
پرداخت آنی و بدون محدودیت جغرافیایی
برخلاف چک رمزدار که دریافتکننده برای وصول آن باید به شعبه همان بانک در همان استان مراجعه میکرد، چک تضمینشده چنین محدودیتی ندارد و در تمامی شعب بانکها قابل پذیرش و پرداخت است. همچنین مطابق اعلام بانک مرکزی، وجه چک تضمینشده بدون هیچگونه وقفه و بهصورت آنی به حساب ذینفع کارسازی میشود.
تکلیف چکهای رمزدار قدیمی چیست؟
چکهای رمزدار صادرشده پیش از ۷ مهرماه، در مرحله نخست همچنان قابل استفاده هستند. اما از اول دیماه ۱۴۰۵، پذیرش و واگذاری چکهای رمزدار در سامانه چکاوک متوقف میشود و دارندگان این چکها برای دریافت وجه باید بهصورت حضوری به شعبه صادرکننده مراجعه کرده و فرمهای مربوطه را تکمیل کنند.
مزایای چک تضمینشده
اتصال چک تضمینشده به سامانه صیاد، علاوه بر افزایش امنیت و کاهش احتمال جعل، امکان رهگیری تراکنشها را نیز فراهم میکند و به گفته کارشناسان، میتواند در کاهش زمینه سوءاستفاده برای پولشویی و فعالیتهای مجرمانه مؤثر باشد.
مشتریان بانکها که پیش از این از چک رمزدار برای پرداختهای خود استفاده میکردند، از این پس باید چک تضمینشده را بهعنوان ابزار جایگزین در نظر بگیرند و بانکها نیز موظف به اطلاعرسانی کامل به مشتریان درباره نحوه استفاده و مزایای این ابزار جدید شدهاند.





Tuesday, 29 September , 2026